

Bien plus qu’un simple filet de remboursement, la mutuelle santé est aujourd’hui un véritable outil de prévention. Bilans annuels, dépistages précoces, accompagnement psychologique : elle peut changer le cours d’une maladie avant même qu’elle ne s’installe.
En France, les dépenses de santé liées aux maladies chroniques représentent plus de 60 % du budget de l’Assurance maladie. Or, une large part de ces pathologies pourrait être évitée ou retardée grâce à une prévention active et un suivi médical régulier. C’est là que la mutuelle santé entre en jeu : en facilitant l’accès aux soins préventifs, elle constitue un rempart essentiel contre l’aggravation des maladies.
Prévention et santé : de quoi parle-t-on ?
La prévention en santé recouvre trois niveaux complémentaires : la prévention primaire (éviter l’apparition de la maladie), la prévention secondaire (détecter précocement une pathologie avant ses premiers signes) et la prévention tertiaire (limiter les complications d’une maladie déjà installée).
Métier de santéQuelles solutions de logement existent pour les seniors autonomes ?Ces trois niveaux mobilisent des actions concrètes : bilans de santé annuels, dépistages organisés, vaccinations, suivi nutritionnel, accompagnement psychologique ou encore activité physique adaptée. Or, nombre de ces actes ne sont que partiellement ou pas du tout remboursés par la Sécurité sociale seule, c’est précisément le rôle complémentaire que joue la mutuelle santé.
Le rôle concret de la mutuelle dans la prévention
Une bonne mutuelle santé ne se limite pas à rembourser les consultations chez le médecin ou les médicaments. Elle propose un ensemble de garanties et de services dédiés à la prévention qui font la différence au quotidien.
Bilans de santé annuels
Remboursement partiel ou total des bilans préventifs (bilan sanguin, ECG, bilan ophtalmologique) non couverts par la Sécurité sociale.
Dépistages précoces
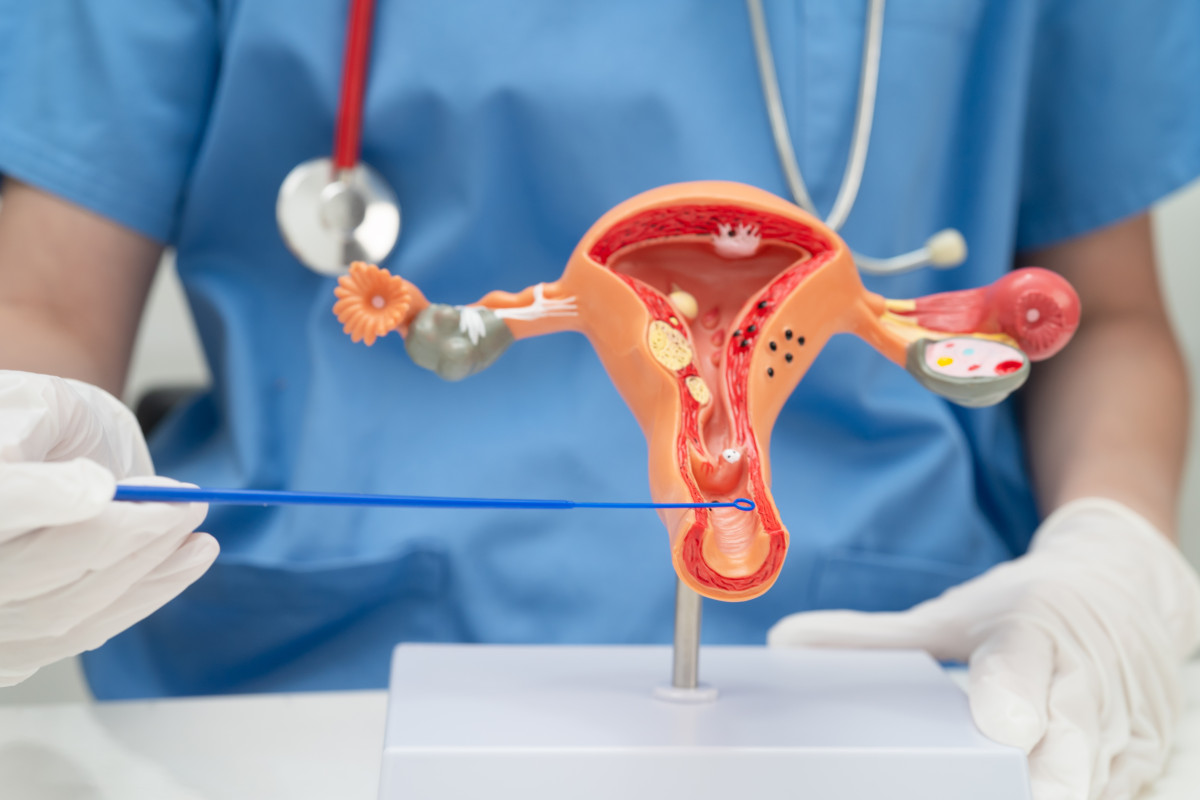
Prise en charge des dépistages du cancer colorectal, du col de l’utérus, du sein ou encore des maladies cardiovasculaires.
Vaccinations
Remboursement des vaccins non inclus dans le calendrier vaccinal obligatoire : grippe saisonnière, zona, méningite, etc.
Soutien psychologique
Séances de psychologie ou de psychothérapie remboursées, en complément du dispositif public Mon Soutien Psy.
Diététique & nutrition
Consultations chez un diététicien-nutritionniste prises en charge pour prévenir obésité, diabète et maladies cardiovasculaires.
Activité physique adaptée
Forfait sport-santé ou remboursement de séances d’APA prescrites dans le cadre d’une pathologie chronique ou à titre préventif.
Maladies chroniques : un défi que la prévention peut relever
Le diabète de type 2, les maladies cardiovasculaires, certains cancers et les troubles psychiques représentent aujourd’hui la majorité des causes de décès prématurés en France. Ces pathologies partagent un point commun : elles se développent lentement, souvent sur des années, avant d’engendrer des symptômes visibles.
Un suivi médical régulier et des dépistages précoces permettent d’intervenir bien avant l’aggravation. La mutuelle santé, en levant les barrières financières à ces soins préventifs, joue un rôle direct dans la réduction du risque individuel.
Comment choisir une mutuelle axée sur la prévention ?
Toutes les mutuelles ne se valent pas en matière de prévention. Avant de souscrire, il convient de comparer précisément les garanties proposées.
- Vérifiez le forfait prévention : certaines mutuelles proposent un crédit annuel dédié aux actes préventifs (optique, dentaire, ostéopathie, psychologie).
- Comparez les remboursements hors nomenclature : bilans complets, consultations de médecine douce, coaching santé ne sont pas remboursés par la Sécu.
- Regardez les services associés : applications de coaching, téléconsultation médicale 24h/24, programmes de sevrage tabagique ou perte de poids.
- Évaluez le réseau de soins partenaires : l’accès à des praticiens à tarifs maîtrisés facilite le recours aux soins préventifs.
- Lisez les conditions de prise en charge : délais de carence, plafonds annuels et conditions de remboursement peuvent varier fortement d’un contrat à l’autre.

